

1. Entwicklungen der Energiepreise seit Anfang 2020
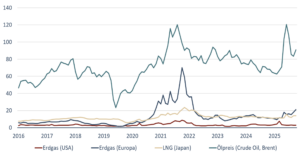
Die Kriege in Nahost und in der Ukraine haben für einen historischen Angebotsschock auf dem globalen Öl- und Gasmarkt gesorgt. Sie führten zu seit Jahrzehnten nicht gesehenen Preisspitzen bei Öl- und Gas (siehe Abbildung). Zum Start der Pandemie lag der Preis für Erdgas in Europa bei unter 4 USD je Million British Thermal Units (BTU). Bis zum Dezember 2021 verzehnfachte sich dieser aufgrund von Lieferengpässen und Nachholeffekten nach diversen Lockdowns während der Pandemie auf fast 40 USD. In den USA verdoppelte sich der Gaspreis auf niedrigem Niveau auf rund 4 USD und in Japan stieg der Gaspreis von knapp 10 USD auf etwas mehr als 15 USD an. Auffällig ist auch der im Zuge einer wieder anlaufenden Weltwirtschaft steigende Ölpreis. Dieser fiel pandemiebedingt im Frühjahr 2020 auf unter 30 USD je Barrel und steig dann kontinuierlich auf deutlich mehr als 70 USD bis Ende 2021.
Die Energiekrise kam somit zu den bereits bestehenden Störungen aus Pandemie, Materialmangel und Lieferkettenproblemen Anfang 2022 hinzu. In diesem Umfeld steigender Energiepreise löste der Angriffskrieg Russlands gegen die Ukraine regelrechte Energiepreisschocks aus. Der Höchststand bei den Gas- und Ölpreisen wurde im August 2022 erreicht, als Russland die Gasexporte nach Deutschland stoppte. Aufgrund der hohen Versorgungsunsicherheit und der Neusortierung der Lieferketten hatten die europäischen Gaspreise zwischenzeitliche astronomische Höhen erreicht und führten zu einer deutlichen Drosselung der Industrieproduktion in Deutschland und Europa. Europa schaffte es aber, die Gaslieferungen schrittweise umzustellen. Der Gaspreis sank wieder auf ein Niveau von etwa 10 USD im Frühjahr 2023. Seitdem gab es eine Seitwärtsbewegung in Europa, Japan und USA mit persistent hohen Niveauunterschieden. So lag der Gaspreis in Europa und USA in den Jahren 2023 bis 2025 mehr als fünfmal so hoch wie in den USA. Dieser Unterschied weitete sich erneut mit dem Ausbruch des Iran-Krieges im Februar 2026 aus. Auch wenn es zwischenzeitliche Preissprünge beim Erdgas in den USA gab, liegt der durchschnittliche Preis im August 2026 wieder bei unter 3 USD, in Europa siebenmal so hoch mit rund 21 USD und in Japan bei knapp 14 USD. Auch beim Strompreis haben europäische Unternehmen somit einen großen Wettbewerbsnachteil, da der Anteil von Gas in der Stromproduktion vergleichsweise hoch ist. Laut dem bekannten Draghi Report1 liegen die Industriestrompreise zwei bis dreimal so hoch als in den USA und China.
Am aktuellen Rand kommt es aufgrund der Eskalation im Irankrieg und die dadurch gesperrte Straße von Hormus immer wieder zu Preissprüngen beim Öl- und Gaspreis. Durch die Seestraße waren vor Februar 2026 jeweils rund 20 Prozent der weltweit gehandelten Mengen von Erdöl und Flüssiggas (LNG) transportiert worden.
Der globale Ölpreis verteuerte sich um über 60 Prozent auf den bisherigen Höchststand von fast 120 Dollar im April 2022 und schwankt seitdem um die magische Grenze von 100 USD. Der Gaspreis steigt aktuell besonders in Europa, da die Füllstände historisch niedrig liegen und weiter bis zum Winter verstärkt eingekauft werden muss. Damit hat sich der Gaspreis in Europa seit Anfang des Jahres mehr als verdoppelt. Bei Diesel liegt der Preisanstieg (hier nicht dargestellt) auf dem Weltmarkt seit Ausbruch des Irankrieges bei fast 85 Prozent. Solange das strategisch wichtige Nadelöhr geschlossen bleibt, wird die globale Energieversorgung stark beeinträchtigt und die Aussichten bleiben unsicher.
Abbildung: Starke Preissprünge im globalen Öl- und Gasmarkt
Erdgaspreise (USD pro Million BTU) und Ölpreise (USD pro Barrel Brent), monatlich bis 07/2026
Quelle: Weltbank
Die importierte Inflation erhöhte die Verbraucherpreise in Deutschland. Diese lagen nach deutscher Berechnungsmethode im Jahresdurchschnitt 2022 bei knapp 7 Prozent, und bei rund 6 Prozent im Jahr 2023. Sie normalisierten sich erst wieder im Jahr 2024 mit einem Rückgang auf das Niveau der Zielinflationsrate von fast 2 Prozent. In Europa lag der harmonisierte Verbraucherpreisindex im Oktober 2022 mit 10,6 Prozent in der Eurozone und 11,5 Prozent in der EU-27 auf einem Höchststand. Alle EU-27 Länder hatten zu der Zeit Inflationsraten deutlich oberhalb von 3 Prozent.
Makroökonomisch hatte dies vor allem zwei Auswirkungen. Zum einen folgte ein unvorhergesehener globaler Zyklus von Leitzinserhöhungen. Die Europäische Zentralbank (EZB) erhöhte die Leitzinsen zwischen Juli 2022 und September 2023 zehnmal auf das Niveau von 4 Prozent (Einlagenfazilität). Zum zweiten verfestigte sich die durch Energiepreisschocks angestoßene Inflation binnenwirtschaftlich in Deutschland und erinnerte an die Ölpreisschocks der 1970er und 1980er Jahre mit einer möglichen Lohn-Preis-Spirale und der Gefahr einer Entankerung der Inflationserwartungen (Obst und Stockhausen, 2023)2. Die exogenen Preisschocks verteuerten aber nicht nur die Waren und Dienstleistungen für Konsumenten, sie erhöhten auch die Erzeugerpreise der Unternehmen in historischem Maße. So stiegen diese um fast 40 Prozent im Herbst 2022 an. Die Produktion wurde für europäische und deutsche Industrieunternehmen deutlich teurer, weil die hohen Energiepreise zu höheren Vorleistungsgüterpreisen führten (Grömling et al., 2023)3. Die Unternehmen in der EU und Deutschland haben somit einen massiven Wettbewerbsnachteil gegenüber den Handelspartnern USA und China.
2. Auswirkungen auf die deutsche Wirtschaft
Die Auswirkungen der Energiepreisschocks auf die deutsche Wirtschaft, insbesondere der deutschen Industrie, waren Gegenstand zahlreicher wirtschaftspolitischer Debatten. Für einige Beobachter galten die hohen Energiepreise gar als Menetekel der kommenden Deindustrialisierung. Heute wissen wir, dass die deutsche Wirtschaft sich seit 2019 in der am längsten anhaltenden Schwächephase nach dem zweiten Weltkrieg befindet.
Die steigenden Energiepreise stellen einen negativen Angebotsschock für die Industrie dar. Sie erhöhen die Produktionskosten, drücken – bei unvollständiger Preisüberwälzung – auf Margen, Investitionen und Wettbewerbsfähigkeit und treffen energieintensive Branchen besonders hart. Kurzfristig dämpfen sie das Wachstum und erhöhen Inflation, mittelfristig erhöht es das Risiko struktureller Wettbewerbsverluste des Industriestandorts Deutschland. Zu den fünf wichtigsten Auswirkungen auf die deutsche Volkswirtschaft zählen: (1) Höhere Energie- und Produktionskosten, (2) Signifikante und anhaltende Produktionsrückgänge in der energieintensiven Produktion, (3) Realeinkommensverluste bei Haushalten, (4) deutlicher Rückgang der privaten Investitionen sowie eine (5) verschärfte Erosion der Standortbedingungen in Deutschland.
Makrosimulationen belegen die adversen Auswirkungen auf die deutsche Volkwirtschaft. Die gesamtwirtschaftlichen Effekte auf das BIP und die Inflationsrate sind beträchtlich. So liegen die Effekte eines Gaspreisanstiegs um 50 Prozent beim realen BIP bei minus 1,4 Prozent und die Aufschläge bei der Inflationsrate bei knapp 3 Prozentpunkten (Kolev und Obst, 2022)4. Hinzu kommt die bedeutende Rolle der Nutzung von Erdgas als Brückentechnologie in der deutschen Industrie und die damit aufkommende Frage der Energiesicherheit in den nächsten Jahren hin zu der angestrebten Klimaneutralität. Kolev-Schaefer et al. (2026)5 simulieren im Zuge des Irankrieges einen steigenden Ölpreis in zwei Szenarien. Ein Anstieg des Ölpreises auf 100 US-Dollar pro Barrel wäre mit Kosten für die deutsche Wirtschaft in Höhe von 0,3 Prozent des BIP im Jahr 2026 und 0,6 Prozent im Jahr 2027 verbunden. Die Inflation könnte im nächsten Jahr um bis zu 1 Prozentpunkt zunehmen. Steigt der Ölpreis auf 150 USD liege der BIP-Verlust 0,5 Prozent in diesem und 1,3 Prozent im nächsten Jahr. Die Inflation könnte nächstes Jahr um 2 Prozentpunkte höher liegen.
Hohe Energiekosten und anhaltende Produktionsrückgänge
In der deutschen Industrie herrscht Disstress. Ein Blick auf die Produktion des Verarbeitenden Gewerbes seit Ende 2019 zeigt, dass die Industrieproduktion in Deutschland knapp 10 Prozent niedriger liegt. Sie fällt bereits seit 2018, wurde aber durch die Energiekrise noch einmal beschleunigt. Insgesamt fiel sie zwischen Jahresende 2017 und Sommer 2026 um etwa 20 Prozent. Auch wenn einige Autoren zwischen der Entwicklung der Wertschöpfung und Produktion im Verarbeitenden Gewerbe unterscheiden, hängen Arbeitsplätze in Deutschland primär an der Produktion vor Ort. Der Befund, dass seit 2019 in der deutschen Industrie deutlich mehr als eine halbe Million Arbeitsplätze verloren gegangen sind spricht eine ziemlich klare Sprache.
In der energieintensiven Produktion (fünf Industriebranchen mit dem stärksten Energieverbrauch) sieht die Lage nicht besser aus, hier liegt das Produktionsniveau mehr als 15 Prozent unter dem Vorkrisenniveau. Besonders hart betroffen sind die Branchen Glas- und Papierherstellung als auch die Chemische Industrie. Hier liegt der Rückgang der Produktion zwischen 15 und 20 Prozent. Eine sinkende Produktion in den energieintensiven Branchen lässt sich aber auch für die EU-27 insgesamt festhalten. Auch dort liegt die energieintensive Produktion in der Chemie um bis zu einem Fünftel unterhalb dem Produktionsniveau Ende 2019. Die Produktion im Verarbeitenden Gewerbe liegt immerhin 6 Prozent über Vorkrisenniveau Ende 2019. Beispielsweise hat sich die Industrieproduktion in Ländern wie Polen dynamisch entwickelt.
Realeinkommensverluste bei den Haushalten
Politische Brisanz bekommt das Thema zusätzlich, da die steigenden Energiepreise eng mit den Lebensmittelpreisen zusammenhängen. So führt beispielsweise der Anstieg beim Preis für Diesel zu einem Anstieg der Transportkosten. Hohe Erzeugerpreise lassen die Herstellungskosten von Lebensmitteln ansteigen, und werden soweit möglich, von den Unternehmen an die Haushalte weitergegeben. Besonders problematisch: Hohe Energiepreise haben die Lebensmittelpreise seit Ende 2019 um mehr als 40 Prozent erhöht. Sie liegen damit deutlich oberhalb der Inflationsrate. Die Verbraucherpreise sind insgesamt seit 2019 um knapp 29 Prozent gestiegen. Das kräftige Lohnwachstum der vergangenen Jahre lag zwar mit einer Zunahme von rund 30 Prozent oberhalb der Inflation und führte zu steigenden Reallöhnen, an die hohe Inflationsrate der Lebensmittel kommt es aber nicht ran.
Erosion der Standortbedingungen in Deutschland
Schaut man auf Unternehmensumfragen seit 2022 werden wiederkehrend die hohen Energiepreise in Deutschland als ein zentraler Faktor der schwindenden internationalen Wettbewerbsfähigkeit hervorgehoben. Die stark gestiegenen Erzeugerpreise in Deutschland haben die Kostenstruktur der Industrieunternehmen stark beeinträchtigt. Besonders deutlich wird das in einem Vergleich mit einigen unserer wichtigsten Handelspartner. In China sind die Produzentenpreise seit Januar 2020 um gerade mal 5 Prozent angestiegen, während sie in Deutschland um knapp 50 Prozent zugenommen haben, in der Eurozone um 42 Prozent und in den USA um 39 Prozent (Matthes et al., 2026)6. Zusammen mit den stark gestiegenen Lohnstückkosten in Deutschland stellen sie eine wesentliche Verschlechterung der preislichen Wettbewerbsfähigkeit in der Industrie dar. Somit ergibt sich ein enormer Wettbewerbsnachteil gegenüber China, der sich auch durch sinkende Exportanteile deutscher Hersteller im Weltmarkt zeigt (Bundesbank, 2025)7. Dahinter stecken aber auch grundlegende strukturelle Herausforderungen der deutschen Wirtschaft: Dazu zählen der demografische Wandel, der Fachkräftemangel, eine nachlassende Qualität der Infrastruktur, steigende Lohnstückkosten sowie zunehmende Bürokratie. Schaut man auf die jüngsten Abwärtsrevisionen beim Potenzialoutput in Deutschland, deutet dies auf eine Erosion der Standortbedingungen hin, die über die Energiepreisschocks hinausgehen. Insbesondere die Demografie sowie die schwache private Investitionstätigkeit werden das BIP-Wachstum hierzulande mittelfristig dämpfen.
3. Wirtschaftspolitische Schlussfolgerungen
Die adversen makroökonomischen Auswirkungen der Energiekrise gehen somit über eine temporäre Konjunkturbelastung hinaus. Geopolitische Krisen treiben Energiemärkte. Sie führen mittelfristig zu persistenten Strukturproblemen und zeigen die Notwendigkeit auf, resilienter und unabhängiger zu werden. Die Energieversorgung soll dabei sicher, bezahlbar und möglichst klimaneutral sein. Dabei gilt es angebotsseitig in die Energieinfrastruktur wie beispielsweise den Netzausbau zu investieren. Handelspolitisch versprechen eine Diversifikation der Lieferketten und das Abschließen neuer Freihandelsabkommen Erfolg. Nachfrageseitig kann die Bündelung der Energienachfrage auf europäischer Ebene helfen, beispielsweise durch die koordinierte Beschaffung über die 2023 eingerichtete europäische Energieplattform. Wenig bringen Tankrabatte oder temporäre Stromsteuersenkungen, da sie lediglich Symptome aber keine Ursachen bekämpfen. Der Weg zur Klimaneutralität zur Mitte des Jahrhunderts setzt einen Strukturwandel per Termin (Hüther, 2025)8 und begründet industriepolitischen Handlungsbedarf. Auch wenn dadurch mehr Interventionen im Industriebereich begründet werden können, zeigt die dargestellte Entwicklung, dass die Bedeutung der allgemeinen Standortfaktoren und Investitionsbedingungen im globalen Kontext der Wettbewerbsfähigkeit zentral bleiben.